2026-05-13 (aktualizacja: 2026-05-13)
Współczesny obrót gospodarczy wymaga od podmiotów rynkowych precyzyjnego określania wartości ich aktywów, zwłaszcza w procesach fuzji, przejęć czy wnoszenia aportu. Przedsiębiorstwo, rozumiane jako zorganizowany zespół składników niematerialnych i materialnych przeznaczony do prowadzenia działalności gospodarczej, stanowi wyjątkowo złożony przedmiot wyceny. Profesjonalny operat szacunkowy musi uwzględniać nie tylko twarde aktywa rzeczowe, ale również prawa wynikające z umów najmu, dzierżawy, wierzytelności, a także autorskie prawa majątkowe, patenty i tajemnice przedsiębiorstwa. Kluczowym zadaniem rzeczoznawcy majątkowego jest dobór metodologii, która w sposób najbardziej wiarygodny odzwierciedli potencjał ekonomiczny całości lub zorganizowanej części mienia, opierając się na rygorystycznych zasadach analizy rynkowej i kosztowej.
Składniki mienia i uwarunkowania prawne w wycenie przedsiębiorstw
Proces szacowania wartości rozpoczyna się od precyzyjnej inwentaryzacji składników wchodzących w skład przedsiębiorstwa. Do elementów tych należą przede wszystkim nazwa indywidualizująca jednostkę, własność nieruchomości i ruchomości, w tym urządzeń, materiałów i towarów, a także koncesje, licencje i zezwolenia. Wycena musi obejmować również księgi i dokumenty związane z prowadzoną działalnością. Czynność prawna mająca za przedmiot przedsiębiorstwo obejmuje z zasady wszystko, co wchodzi w jego skład, co wymusza na rzeczoznawcy holistyczne podejście do operatu.
W przypadku wyceny nieruchomości wnoszonej jako wkład niepieniężny (aport) do spółki z ograniczoną odpowiedzialnością, wartość początkową dla celów amortyzacji podatkowej ustala się na dzień wniesienia wkładu. Kwota ta nie może być jednak wyższa od jej wartości rynkowej. Podobnie przy szacowaniu środków trwałych przedsiębiorstwa państwowego w celu sprzedaży, cena oszacowania nie może być niższa od aktualnej wartości rynkowej, określonej na podstawie przeciętnych cen stosowanych w danej miejscowości dla rzeczy tego samego rodzaju i gatunku, z uwzględnieniem ich stanu i stopnia zużycia.
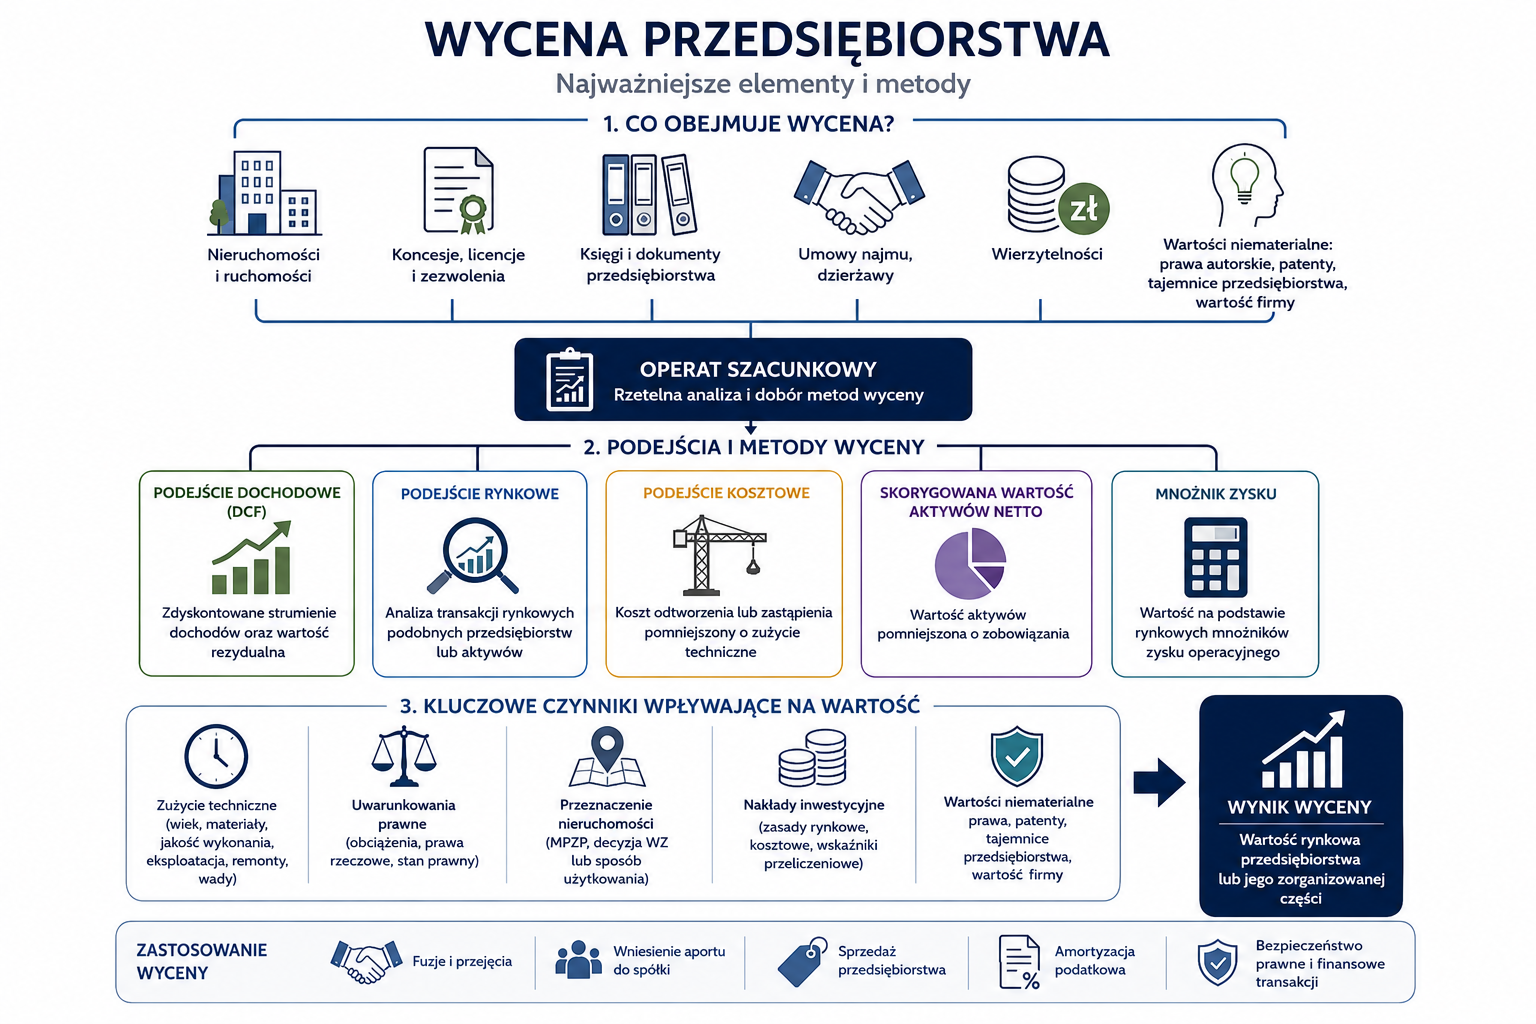 Wycena przedsiębiorstwa - Najważniejsze elementy i metody
Szacowanie nakładów inwestycyjnych: zasady rynkowe i kosztowe
Fundamentem wielu operatów szacunkowych jest rozliczenie nakładów poniesionych na nieruchomości wchodzące w skład przedsiębiorstwa. Wartość nakładów odpowiada różnicy między wartością nieruchomości uwzględniającą jej stan po dokonaniu ulepszeń a wartością uwzględniającą stan sprzed ich dokonania.
Rzeczoznawca majątkowy może określić tę wartość dwiema ścieżkami: według zasad rynkowych lub zasad kosztowych.
- Zasady rynkowe: Dla ustalenia różnicy rzeczoznawca szacuje wartość rynkową mienia przed i po poniesieniu nakładów. Jest to metoda preferowana, gdy rynek dostarcza danych o transakcjach obiektami o podobnym stopniu ulepszenia.
- Zasady kosztowe: W tym przypadku określa się wartość odtworzeniową nieruchomości. Stosuje się ją, gdy nakłady mają charakter specyficzny i nie przekładają się bezpośrednio na wzrost rynkowej ceny sprzedaży.
W sytuacjach, gdy brakuje danych umożliwiających określenie stanu nieruchomości przed dokonaniem nakładów lub gdy ich zakres jest mały, stosuje się wskaźnik przeliczeniowy. Wartość nakładów wylicza się wtedy jako różnicę wartości nieruchomości po ulepszeniach i czystej wartości gruntu, pomnożoną przez tenże wskaźnik. Sam wskaźnik przeliczeniowy ustalany jest jako stosunek wysokości nakładów do kosztów odtworzenia części składowych, których te nakłady dotyczą, z bezwzględnym uwzględnieniem ich stopnia zużycia technicznego.
Zastosowanie metody DCF oraz wartości rezydualnej
Jedną z najbardziej zaawansowanych technik stosowanych w wycenie przedsiębiorstw i ich zorganizowanych części jest technika dyskontowania strumieni dochodów (DCF). Pozwala ona określić wartość nieruchomości jako sumę zdyskontowanych strumieni zmiennych dochodów przewidywanych do uzyskania w poszczególnych latach przyjętego okresu prognozy.
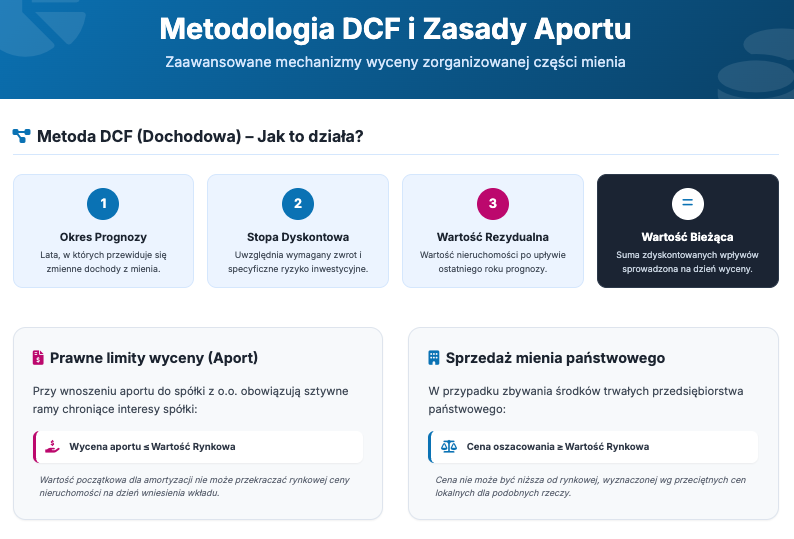 Metodologia DCF i zasady aportu
Liczba lat prognozy jest bezpośrednio zależna od czasu, w którym przewiduje się zmiany w dochodowości wycenianego mienia. Istotnym elementem wzoru jest wartość rezydualna, która przedstawia wartość nieruchomości po upływie ostatniego roku okresu prognozy przyjętego do dyskontowania. Całość obliczeń sprowadzana jest na dzień wyceny przy użyciu stopy dyskontowej, która musi uwzględniać stopę zwrotu wymaganą przez nabywców podobnych aktywów oraz specyficzne ryzyko inwestycyjne.
Wpływ zużycia technicznego na wartość aktywów trwałych
Określanie wartości odtworzeniowej budynków i budowli będących częścią przedsiębiorstwa wymaga rzetelnej oceny ich zużycia technicznego. Jest to parametr decydujący o realnej wartości rynkowej i księgowej majątku. Na poziom zużycia technicznego obiektu wpływa szereg czynników:
- wiek obiektu oraz czas trwania jego eksploatacji;
- trwałość zastosowanych materiałów konstrukcyjnych;
- jakość wykonawstwa budowlanego;
- sposób użytkowania i warunki eksploatacyjne;
- systematyczność prowadzonej gospodarki remontowej;
- występowanie wad projektowych lub uszkodzeń.
Prawidłowa ocena stopnia zużycia jest niezbędna zarówno przy metodzie kosztów odtworzenia (stosowanie tej samej technologii), jak i metodzie kosztów zastąpienia (zastosowanie współczesnych technologii o tej samej funkcji).
| Metoda wyceny | Charakterystyka procesu | Podstawa określenia ceny/wartości |
| DCF (Zdyskontowane przepływy) | Analiza zmiennych strumieni dochodów w czasie. | Suma zdyskontowanych wpływów i wartość rezydualna. |
| Wartość odtworzeniowa | Szacowanie kosztów wzniesienia identycznych obiektów. | Koszty nabycia gruntu i budowy pomniejszone o zużycie. |
| Skorygowana wartość aktywów netto | Wycena poszczególnych składników majątkowych. | Różnica między wartością aktywów a zobowiązaniami. |
| Mnożnik zysku | Analiza relacji rynkowych cen do generowanych wyników. | Rynkowe wskaźniki rentowności i zysku operacyjnego. |
| Rynkowa wartość likwidacyjna | Szacowanie wartości w przypadku zakończenia działalności. | Koszt nabycia gruntu pomniejszony o koszty rozbiórki części składowych. |
Podsumowanie
Wycena zorganizowanej części przedsiębiorstwa w formie operatu szacunkowego to proces wymagający połączenia wiedzy z zakresu prawa, ekonomii oraz technologii budowlanych. Wybór między podejściem dochodowym, rynkowym a kosztowym musi wynikać z celu wyceny oraz dostępności danych o transakcjach podobnych. Precyzyjne rozliczenie nakładów przy użyciu wskaźników przeliczeniowych, rzetelna analiza zużycia technicznego oraz uwzględnienie wartości niematerialnych takich jak "wartość firmy" (goodwill) gwarantują bezpieczeństwo prawne i finansowe transakcji. Profesjonalny operat szacunkowy staje się tym samym kluczowym instrumentem w zarządzaniu majątkiem każdej jednostki gospodarczej.