2026-05-13 (aktualizacja: 2026-05-13)
Rynek finansowy to skomplikowany system obejmujący między innymi obrót kapitałem, w tym instrumentami dłużnymi, z których szczególną rolę pełnią papiery wartościowe emitowane przez wyspecjalizowane instytucje. Instrumenty te stanowią formę zobowiązania pieniężnego jednego podmiotu względem drugiego, a ich bezpieczeństwo opiera się na stabilnych aktywach, takich jak nieruchomości. W tym kontekście kluczowego znaczenia nabiera prawidłowe i wybitnie ostrożnościowe określenie wartości majątku stanowiącego zabezpieczenie wierzytelności. Proces ten realizowany jest w oparciu o rygorystyczne procedury badawcze, prowadzące do ustalenia wartości bankowo-hipotecznej. Prawidłowo sporządzona ekspertyza stanowi fundament, na którym opiera się bezpieczeństwo obrotu giełdowego i pozagiełdowego. Zrozumienie mechanizmów szacowania tej specyficznej wartości, a także powiązanych z nią metod rozliczania nakładów rynkowych i kosztowych, jest niezbędne dla zapewnienia wiarygodności całego systemu zabezpieczeń.
Funkcjonowanie banków hipotecznych i emisja listów zastawnych
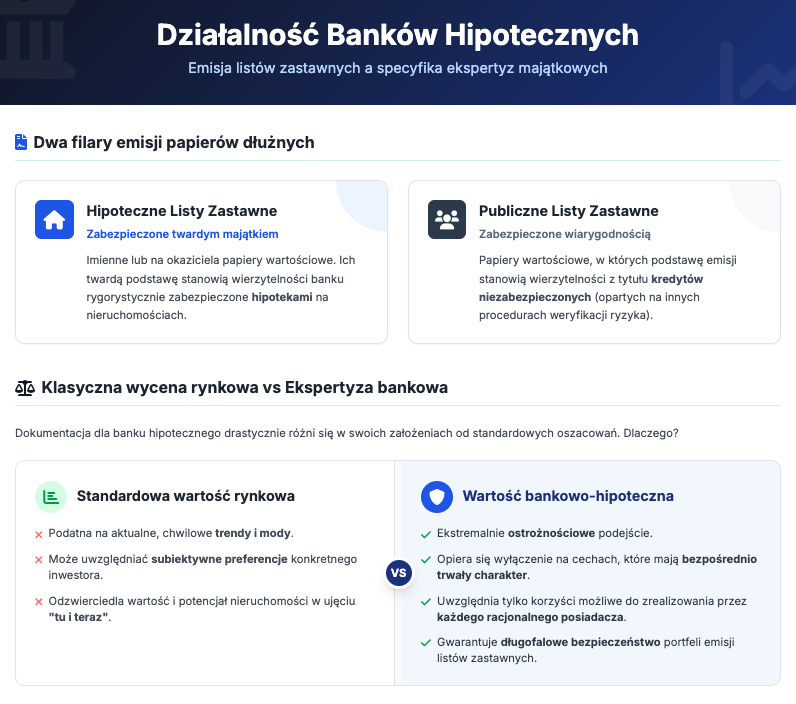
Głównym zadaniem wyspecjalizowanych banków hipotecznych jest udzielanie kredytów zabezpieczonych hipoteką oraz udzielanie kredytów niezabezpieczonych w ten sposób, a także nabywanie wierzytelności innych banków z tytułu udzielonych przez nie kredytów. Działalność ta stanowi twardą podstawę do pozyskiwania kapitału poprzez emisję dłużnych papierów wartościowych. Hipoteczny list zastawny to dłużny papier wartościowy, imienny lub na okaziciela, w którym bank hipoteczny zobowiązuje się wobec uprawnionego do spełnienia określonych świadczeń pieniężnych. Podstawę emisji takich instrumentów stanowią wierzytelności banku stricte zabezpieczone hipotekami oraz nabyte, odpowiednio zweryfikowane wierzytelności innych jednostek.
 Działalność banków hipotecznych
Banki hipoteczne są również ustawowo uprawnione do emitowania publicznych listów zastawnych, których podstawę stanowią wierzytelności z tytułu kredytów niezabezpieczonych. Ponadto instytucje te zajmują się zaciąganiem pożyczek, emitowaniem obligacji, przechowywaniem papierów wartościowych oraz świadczeniem specjalistycznych usług konsultacyjno-doradczych, w tym tych bezpośrednio związanych z rynkiem nieruchomości i precyzyjnym ustalaniem wartości majątkowych. Aby instytucja finansowa mogła bezpiecznie procedować i wyemitować list zastawny, bezwzględnie wymagane jest sporządzenie ekspertyzy zabezpieczenia.
Kryteria i zasady ustalania wartości bankowo-hipotecznej
Podstawą skutecznego udzielenia kredytu hipotecznego przez wyspecjalizowaną instytucję jest analityczna ekspertyza bankowo-hipoteczna. Dokument ten drastycznie różni się w swoich założeniach od klasycznego oszacowania rynkowego, ponieważ opiera się na ostrożnościowym podejściu do przewidywania przyszłych pożytków z danej nieruchomości. Ekspertyzę taką sporządza się bezpośrednio w oparciu o ramy prawne oraz wewnętrzny, zatwierdzony regulamin samego banku.
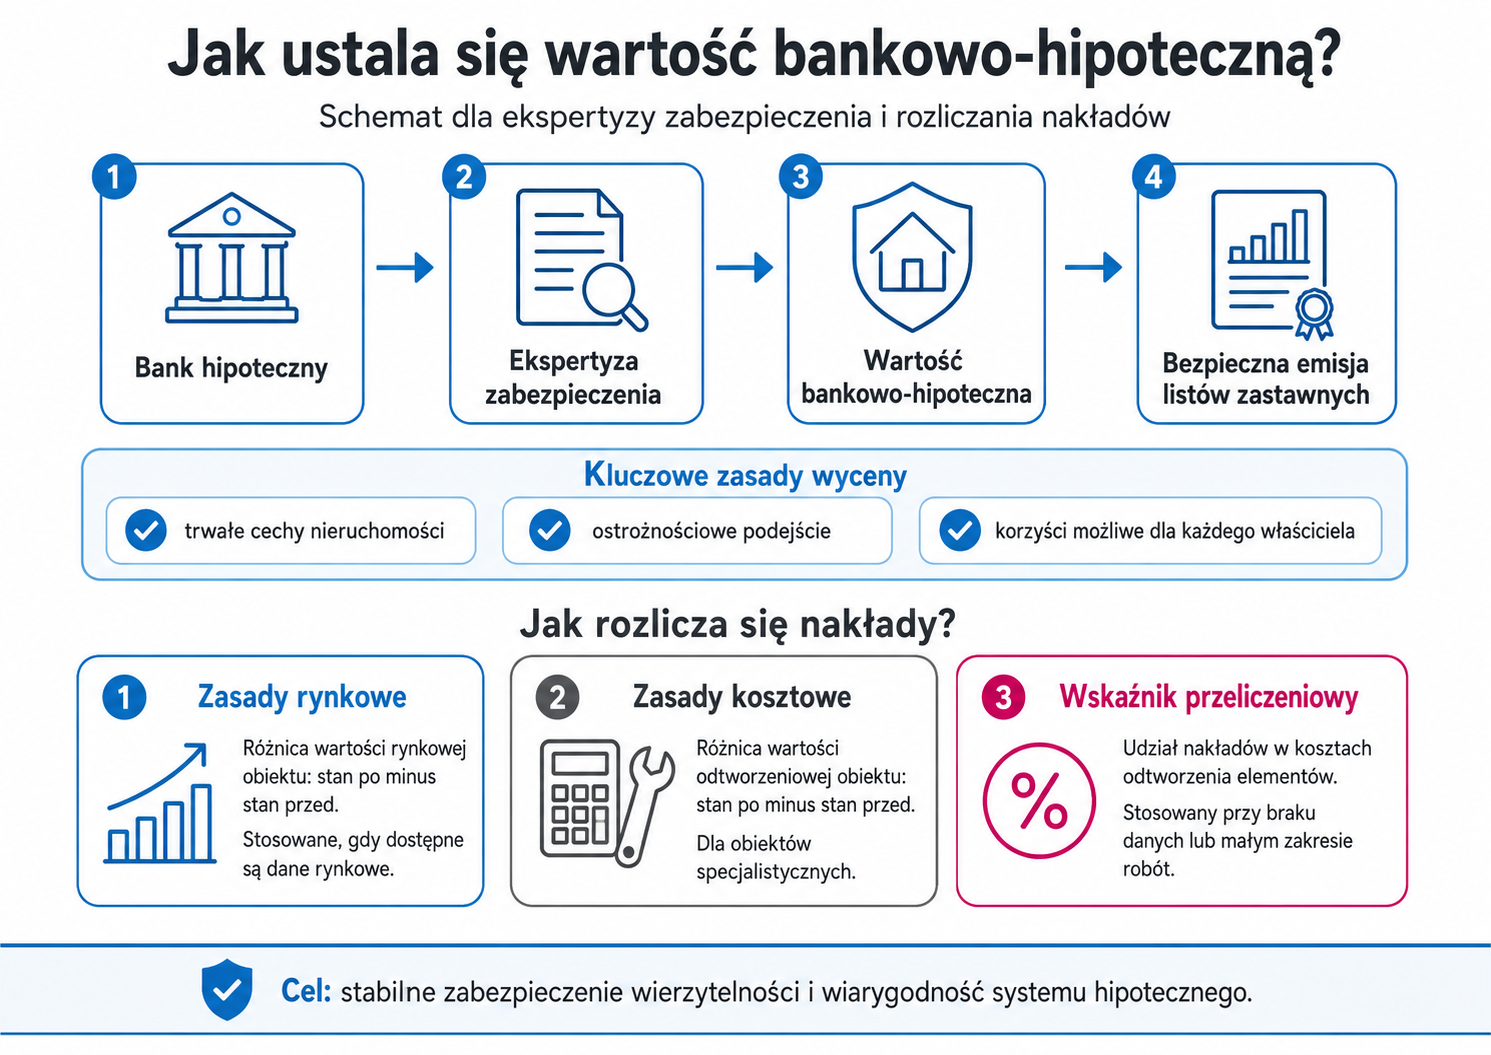
Najważniejszą zasadą determinującą poprawną wycenę jest rygorystyczna selekcja cech badanego obiektu. Na ostateczną wartość bankowo-hipoteczną mogą mieć realny wpływ wyłącznie te cechy nieruchomości oraz bezpośrednio związanych z nią dochodów, które – przy założeniu w pełni racjonalnej i poprawnej eksploatacji – wykazują bezwzględnie trwały charakter. Niezwykle istotne jest również to, że muszą to być korzyści i atrybuty, które w standardowych warunkach może bez przeszkód uzyskać i zrealizować każdy potencjalny posiadacz nieruchomości. Eliminacja subiektywnych, chwilowych trendów gwarantuje długofalowe zabezpieczenie kapitału inwestorów.
 Jak ustala się wartość bankowo-hipoteczną?
Szacowanie nakładów rynkowych i kosztowych w procesie wyceny
W procesie analitycznym zabezpieczeń majątkowych często zachodzi absolutna konieczność rozliczenia i wyceny potężnych inwestycji poczynionych fizycznie w dany obiekt. Na początku procedury rzeczoznawca majątkowy zawsze określa wartość nieruchomości łącznie ze wszystkimi dokonanymi ulepszeniami. Następnie z tej zagregowanej wartości wyodrębnia się konkretne nakłady, dzieląc je na te rozliczane według zasad rynkowych oraz te badane według twardych zasad kosztowych. Procedurę poprzedza obligatoryjne ustalenie precyzyjnego okresu, w którym prace zostały wykonane, oraz wyznaczenie ich faktycznego zakresu rzeczowego.
Zasadnicza reguła wskazuje, że wartość nakładów odpowiada dokładnie różnicy pomiędzy wartością nieruchomości uwzględniającą jej udokumentowany stan po pomyślnym dokonaniu prac, a wartością oddającą stan pierwotny (przed przystąpieniem do inwestycji). Wybór reżimu analitycznego nakłada odpowiednie kryteria:
- Przy określaniu wartości ulepszeń według zasad rynkowych, do kalkulacji różnicowej wykorzystuje się ustaloną wartość rynkową.
- Przy określaniu nakładów według rygorystycznych zasad kosztowych, bazę wyliczeniową stanowi zawsze wartość odtworzeniowa.
W praktyce eksperckiej występują jednak przypadki braku miarodajnych danych rynkowych, które uniemożliwiają poprawne zdefiniowanie stanu wyjściowego, albo sytuacje, gdy marginalny zakres prac nie uzasadnia stosowania metodyki różnicowej. Wtedy wartość inwestycji określa się odejmując od pełnej wartości zmodernizowanego mienia czystą wartość samego gruntu, a następnie mnożąc wynik przez wskaźnik przeliczeniowy.
| Podejście do kalkulacji nakładów | Baza wartościowa stosowana w operacie | Uwarunkowania wdrożenia algorytmu |
| Zasady rynkowe | Różnica w wartości rynkowej obiektu (stan po vs. stan przed). | Stosowane, gdy inwestycja spotyka się z dającą się zbadać, realną wyceną popytu rynkowego. |
| Zasady kosztowe | Różnica w wartości odtworzeniowej obiektu (stan po vs. stan przed). | Wykorzystywane wobec obiektów specjalistycznych, wyłączonych ze standardowego obrotu. |
| Wskaźnik przeliczeniowy | Odpowiedni udział nakładów w kosztach odtworzenia elementów składowych. | Narzędzie wdrążane przy deficycie danych źródłowych lub bardzo wąskim zakresie robót. |
Wspomniany wskaźnik ustala się jako stosunek poniesionych wydatków (przy uwzględnieniu stawek lokalnych) do kosztów odtworzenia badanych części składowych, z drastycznym uwzględnieniem stopnia ich zużycia technicznego. Zużycie to jest determinowane m.in. przez wiek obiektu, trwałość materiałów, jakość pierwotnego wykonawstwa, ukryte wady projektowe oraz historię gospodarki remontowej. Powyższe mechanizmy mają również zastosowanie do rozliczania nakładów na prawie użytkowania wieczystego oraz nakładów przyszłych o sztywno zdefiniowanym zakresie.
Podsumowanie
Generowanie ostrożnościowych ekspertyz majątkowych to najbardziej odpowiedzialny wycinek analityki dla sektora finansowego. Wymóg opierania kalkulacji na wyłącznie trwałych cechach nieruchomości i uniwersalnych możliwościach jej eksploatacji tworzy bufor chroniący portfele emisji listów zastawnych przed zawirowaniami rynkowymi. Prawidłowe wdrożenie algorytmów rozliczania nakładów z użyciem technik rynkowych, metodologii odtworzeniowej czy precyzyjnych wskaźników przeliczeniowych stanowi gwarancję, że wyznaczona wartość bankowo-hipoteczna pozostanie nienaruszalna w długiej perspektywie, budując niezbędne zaufanie do polskiego systemu hipotecznego.