2026-05-13 (aktualizacja: 2026-05-13)
Wycena nieruchomości to złożony proces analityczny, którego celem jest rzetelne określenie wartości rynkowej, odtworzeniowej lub katastralnej danego przedmiotu własności. Zazwyczaj wynikiem tego postępowania jest dodatnia kwota pieniężna, jednak rynkowa specyfika oraz precyzyjne uwarunkowania techniczno-prawne dopuszczają sytuacje, w których oficjalny operat szacunkowy wykazuje liczbę ujemną. Takie bezprecedensowe przypadki są ściśle powiązane z koniecznością poniesienia znacznych nakładów finansowych na rzecz wycenianego obiektu. Pełne zrozumienie mechanizmów prowadzących do tego specyficznego wyniku wymaga wnikliwej analizy rygorystycznych zasad rozliczania nakładów rynkowych i kosztowych.
Zależność między ujemną wartością a nakładami przywracającymi użyteczność
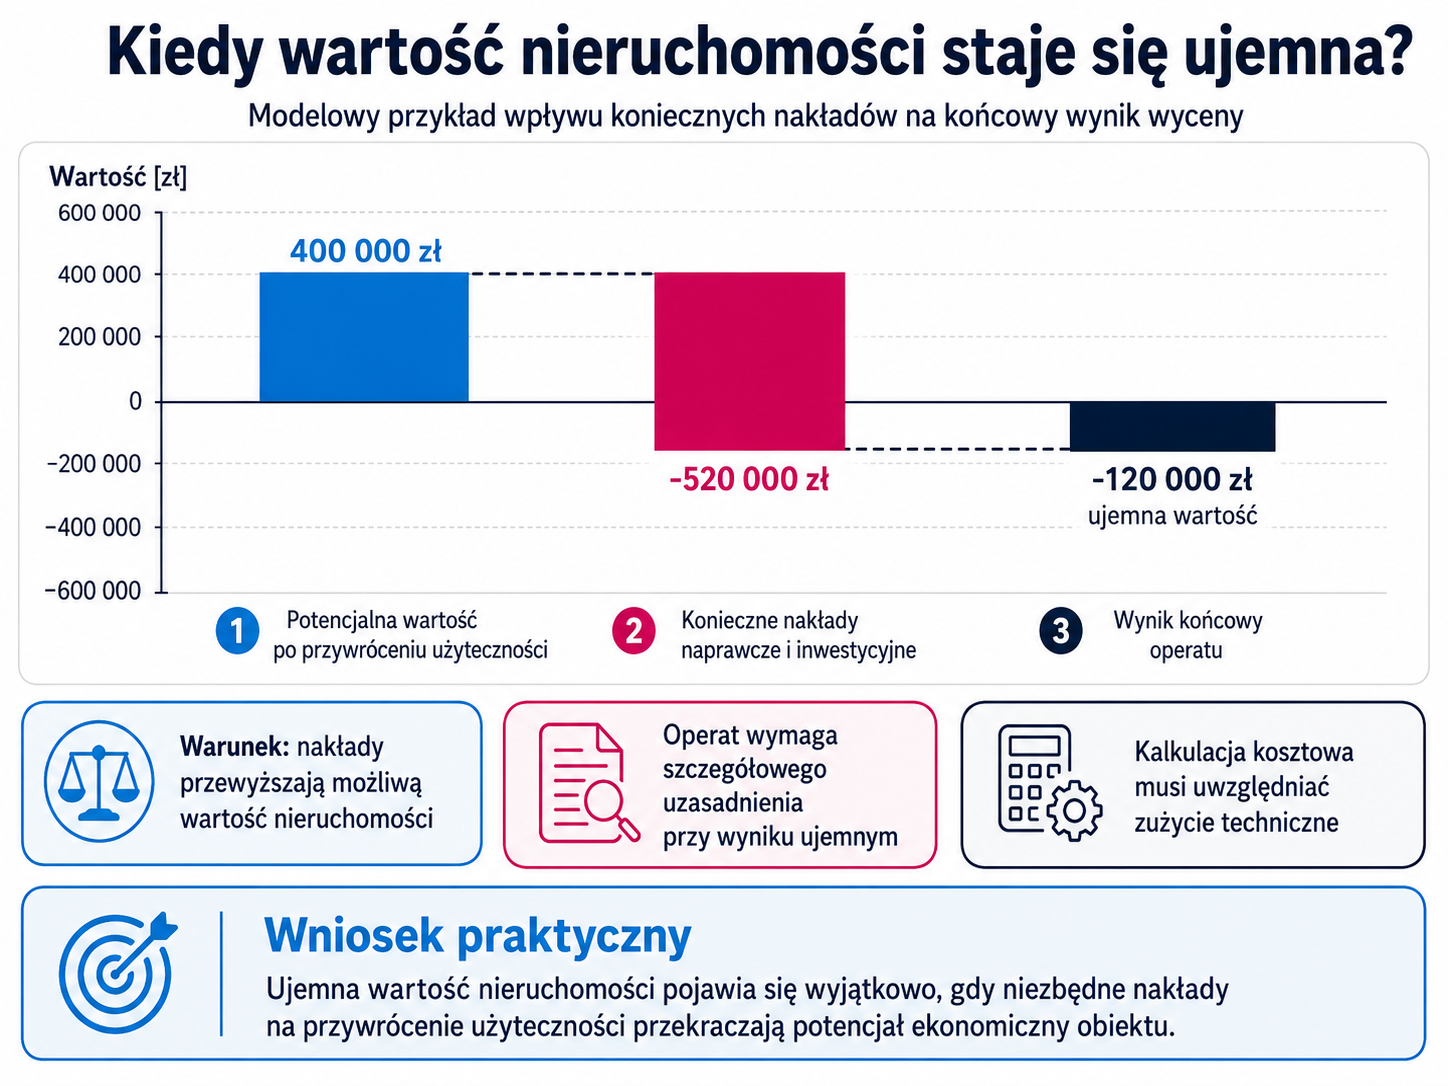
Zjawisko ujemnej wartości nieruchomości występuje w ściśle zdefiniowanych i regulowanych warunkach. Bezpośrednim czynnikiem prowadzącym do takiej oceny jest obiektywna konieczność poniesienia potężnych nakładów na przywrócenie danego obiektu do stanu umożliwiającego bezproblemowe korzystanie z niego, w pełni zgodne z formalnym przeznaczeniem.
Jeżeli przewidywane nakłady na niezbędne prace inwestycyjne i naprawcze przewyższają całkowitą wartość, jaką nieruchomość prezentowałaby w hipotetycznej sytuacji, gdyby rzeczone interwencje w ogóle nie były konieczne, ostateczna wartość może zostać wyliczona i wyrażona właśnie liczbą ujemną.
 Kiedy wartość nieruchomości staje się ujemna
Zastosowanie tego drastycznego z pozoru rozwiązania nakłada jednak na analityka rygorystyczny obowiązek. Wyrażenie badanej wartości w ten nietypowy sposób obliguje rzeczoznawcę majątkowego do bardzo wyczerpującego i transparentnego uzasadnienia całej operacji analitycznej w treści operatu szacunkowego.
Zasady wyceny nakładów: podejście rynkowe i kosztowe
Rozliczanie nakładów stanowi fundamentalny filar wyceny wszystkich tych nieruchomości, które wymagają wdrożenia gruntownej interwencji inwestycyjnej. Proces prawidłowego szacowania rozpoczyna się zawsze od ustalenia właściwego okresu, w którym dokonano danej ingerencji, a także jednoznacznego wyznaczenia jej pełnego zakresu rzeczowego. Na potrzeby sporządzenia miarodajnej wyceny określa się wpierw wartość nieruchomości łącznie z uwzględnieniem owych nakładów.
W kolejnym kroku konieczne jest wyodrębnienie wydatków na dwie bazowe kategorie, mocno zróżnicowane pod względem założeń i narzuconej metodologii:
- Nakłady rozliczane według ścisłych zasad rynkowych.
- Nakłady rozliczane według sztywnych zasad kosztowych.
Wartość ulepszeń zasadniczo odpowiada różnicy wyliczonej pomiędzy wartością badanego mienia uwzględniającą stan po pomyślnym dokonaniu prac, a analogiczną wartością uwzględniającą udokumentowany stan przed ich rozpoczęciem. Decydując się na badanie wartości nakładów według pierwszego modelu (zasad rynkowych), rzeczoznawca szacuje po prostu ostateczną wartość rynkową obiektu. W przypadku zastosowania alternatywnych zasad kosztowych prawnym obowiązkiem analityka jest natomiast określenie konkretnej wartości odtworzeniowej. Opisane tu ramy metodyczne stosuje się w pełni symetrycznie do nakładów dopiero planowanych w przyszłości (zakładając, że ich zakres rzeczowy został już trwale wyznaczony) , a także do prac modernizacyjnych prowadzonych na terenach oddanych w użytkowanie wieczyste.
Wskaźnik przeliczeniowy jako alternatywne narzędzie rozliczeniowe
W codziennej praktyce procesu wyceny występują niesprzyjające okoliczności, które uniemożliwiają poprawne zastosowanie klasycznej metody różnicowej. Ma to miejsce zwłaszcza w obliczu chronicznego braku wiarygodnych danych z rynku lokalnego, pozwalających na kalkulację stanu mienia sprzed dokonania ulepszeń. Podobnie postępuje się, gdy ze względu na skrajnie mały i ograniczony zakres wykonanych ulepszeń nie sposób poprzeć merytorycznie prowadzenia aż tak złożonych symulacji finansowych.
W zaprezentowanych wariantach ostateczną wartość nakładów określa się, odejmując od pełnej wartości zmodernizowanej nieruchomości czystą wartość samego gruntu, a następnie tak otrzymaną kwotę mnoży się wprost przez zdefiniowany wskaźnik przeliczeniowy. Sam wskaźnik stanowi matematyczny stosunek zliczonych i wprowadzonych nakładów do całkowitych kosztów odtworzenia wszystkich części składowych tego gruntu, których nakłady te bezpośrednio dotyczą. Istotne jest przy tym bezwzględne oraz rygorystyczne uwzględnienie w wyliczeniach stopnia dotychczasowego zużycia technicznego danych elementów
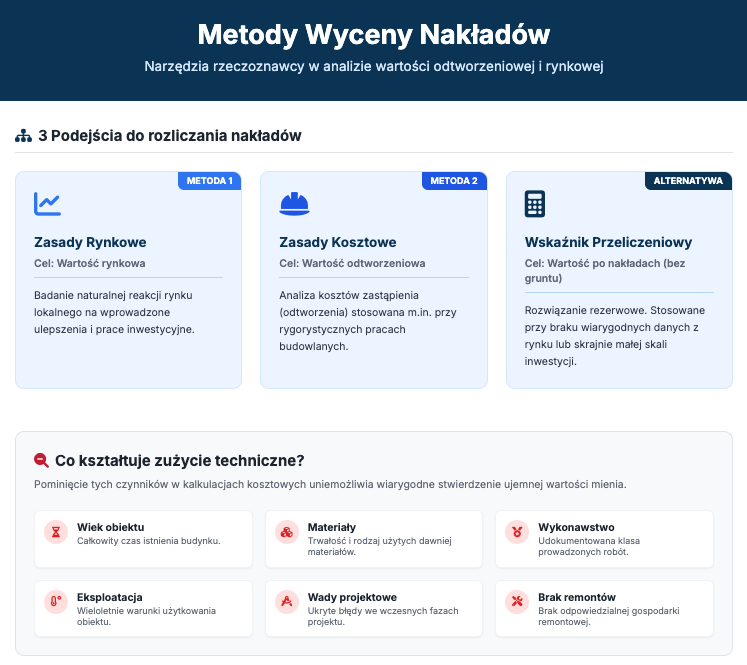
| Podejście badawcze do wyceny nakładów | Rodzaj wartości do kalkulacji różnicy | Kryteria oraz specyfika wdrożenia w operacie |
| Zasady rynkowe | Wartość rynkowa | Rozwiązanie nastawione na badanie naturalnej reakcji rynku lokalnego na ulepszenia. |
| Zasady kosztowe | Wartość odtworzeniowa | Model wykorzystywany przy pracach budowlanych dyktujących badanie kosztów zastąpienia. |
| Wskaźnik przeliczeniowy | Wartość po nakładach (z pominięciem gruntu) | Zastosowanie rezerwowe z racji braku precyzyjnych danych wyjściowych lub małej skali inwestycji. |
 Metody wyceny nakładów
Wpływ zużycia technicznego na kalkulacje kosztowe
Rozliczanie faktycznych nakładów i obliczanie ostatecznych kosztów odtworzenia zawsze obliguje eksperta do niezwykle rygorystycznej oceny zużycia technicznego. Rzeczoznawca drobiazgowo weryfikuje całkowity wiek szacowanego obiektu budowlanego, precyzyjną trwałość zastosowanych dawniej materiałów konstrukcyjnych oraz udokumentowaną klasę samego wykonawstwa robót. Równie krytyczny wpływ na końcowy bilans utraty wartości wywierają wieloletnie warunki eksploatacyjne, ukryte wady we wczesnych fazach projektowych czy po prostu brak prowadzenia odpowiedzialnej gospodarki remontowej przez właściciela. Pominięcie lub marginalizacja tych detali całkowicie zakłamałoby ocenę inwestycji, co uniemożliwiłoby wiarygodne stwierdzenie ewentualnej ujemnej wartości mienia.
Podsumowanie
Pojawienie się ujemnej wartości w końcowym wniosku z operatu szacunkowego to zdarzenie specyficzne, choć usankcjonowane sztywnymi ramami prawa. Ostrzega ono o wyraźnej i kosztownej degradacji badanego obiektu, ponieważ pułap wymaganych inwestycji przewyższa jego przyszły lub obecny potencjał ekonomiczny. Metodyczne, merytorycznie bezbłędne rozliczenie owych obciążeń z użyciem dopasowanych precyzyjnie narzędzi (rynkowych, kosztowych lub przeliczeniowych) gwarantuje zabezpieczenie interesów stron opierających swe plany o dokumentację rzeczoznawcy.