2026-05-13 (aktualizacja: 2026-05-13)
Procesy podziału nieruchomości bardzo często prowadzą do znacznego wzrostu ich rynkowej wartości, co w świetle obowiązujących przepisów stanowi podstawę do naliczenia specjalnych danin publicznoprawnych. Kluczowym instrumentem w tym zakresie jest opłata adiacencka, która stanowi formę partycypacji właściciela w kosztach publicznych związanych ze wzrostem atrakcyjności i użyteczności jego prywatnego mienia. Szacowanie tego wzrostu jest procesem wysoce sformalizowanym, bezwzględnie wymagającym od rzeczoznawcy majątkowego precyzyjnego poruszania się w gąszczu obowiązujących rygorów prawa. Określenie wartości nieruchomości przed podziałem i tuż po podziale stanowi twardy fundament do ustalenia wysokości zobowiązania, a sam proces wyceny musi rygorystycznie przestrzegać ustawowych wytycznych dotyczących przyjmowanych dat, stanów oraz rynkowych poziomów cen. Prawidłowo sporządzony operat szacunkowy gwarantuje pożądany obiektywizm, skutecznie chroniąc uzasadnione interesy organów administracji państwowej i samorządowej, jak i samych właścicieli gruntów.
Ustawowe uwarunkowania opłaty adiacenckiej
W polskim systemie prawnym opłata adiacencka jest świadczeniem powiązanym z faktycznym i rynkowym wzrostem wartości majątku. Zgodnie z licznymi przepisami i orzecznictwem, jest ona prawidłowo ustalana w związku ze wzrostem wartości nieruchomości spowodowanym trzema odrębnymi kategoriami zdarzeń. Należą do nich między innymi :
- budowa nowych urządzeń infrastruktury technicznej (przy udziale środków Skarbu Państwa, jednostek samorządu terytorialnego, środków z budżetu UE lub ze źródeł zagranicznych niepodlegających zwrotowi) ,
- sformalizowane procesy obejmujące scalenie i podział nieruchomości ,
- klasyczny administracyjno-geodezyjny podział wybranej nieruchomości.
Opłata ta ma w swojej rynkowej istocie zrekompensować właściwym samorządom koszty lub korzyści wynikające ze zmian planistycznych, które przekładają się na zwiększenie potencjału wydzielonych po podziale działek. Bezwzględnym warunkiem jej ostatecznego naliczenia po podziale pozostaje merytoryczne udowodnienie na podstawie rzetelnej wyceny, że w wyniku tego procesu wartość rynkowa wyodrębnionych parceli na pewno przewyższa początkową wartość gruntu tuż przed podziałem.
Sztywny reżim dat: stan nieruchomości a poziom cen
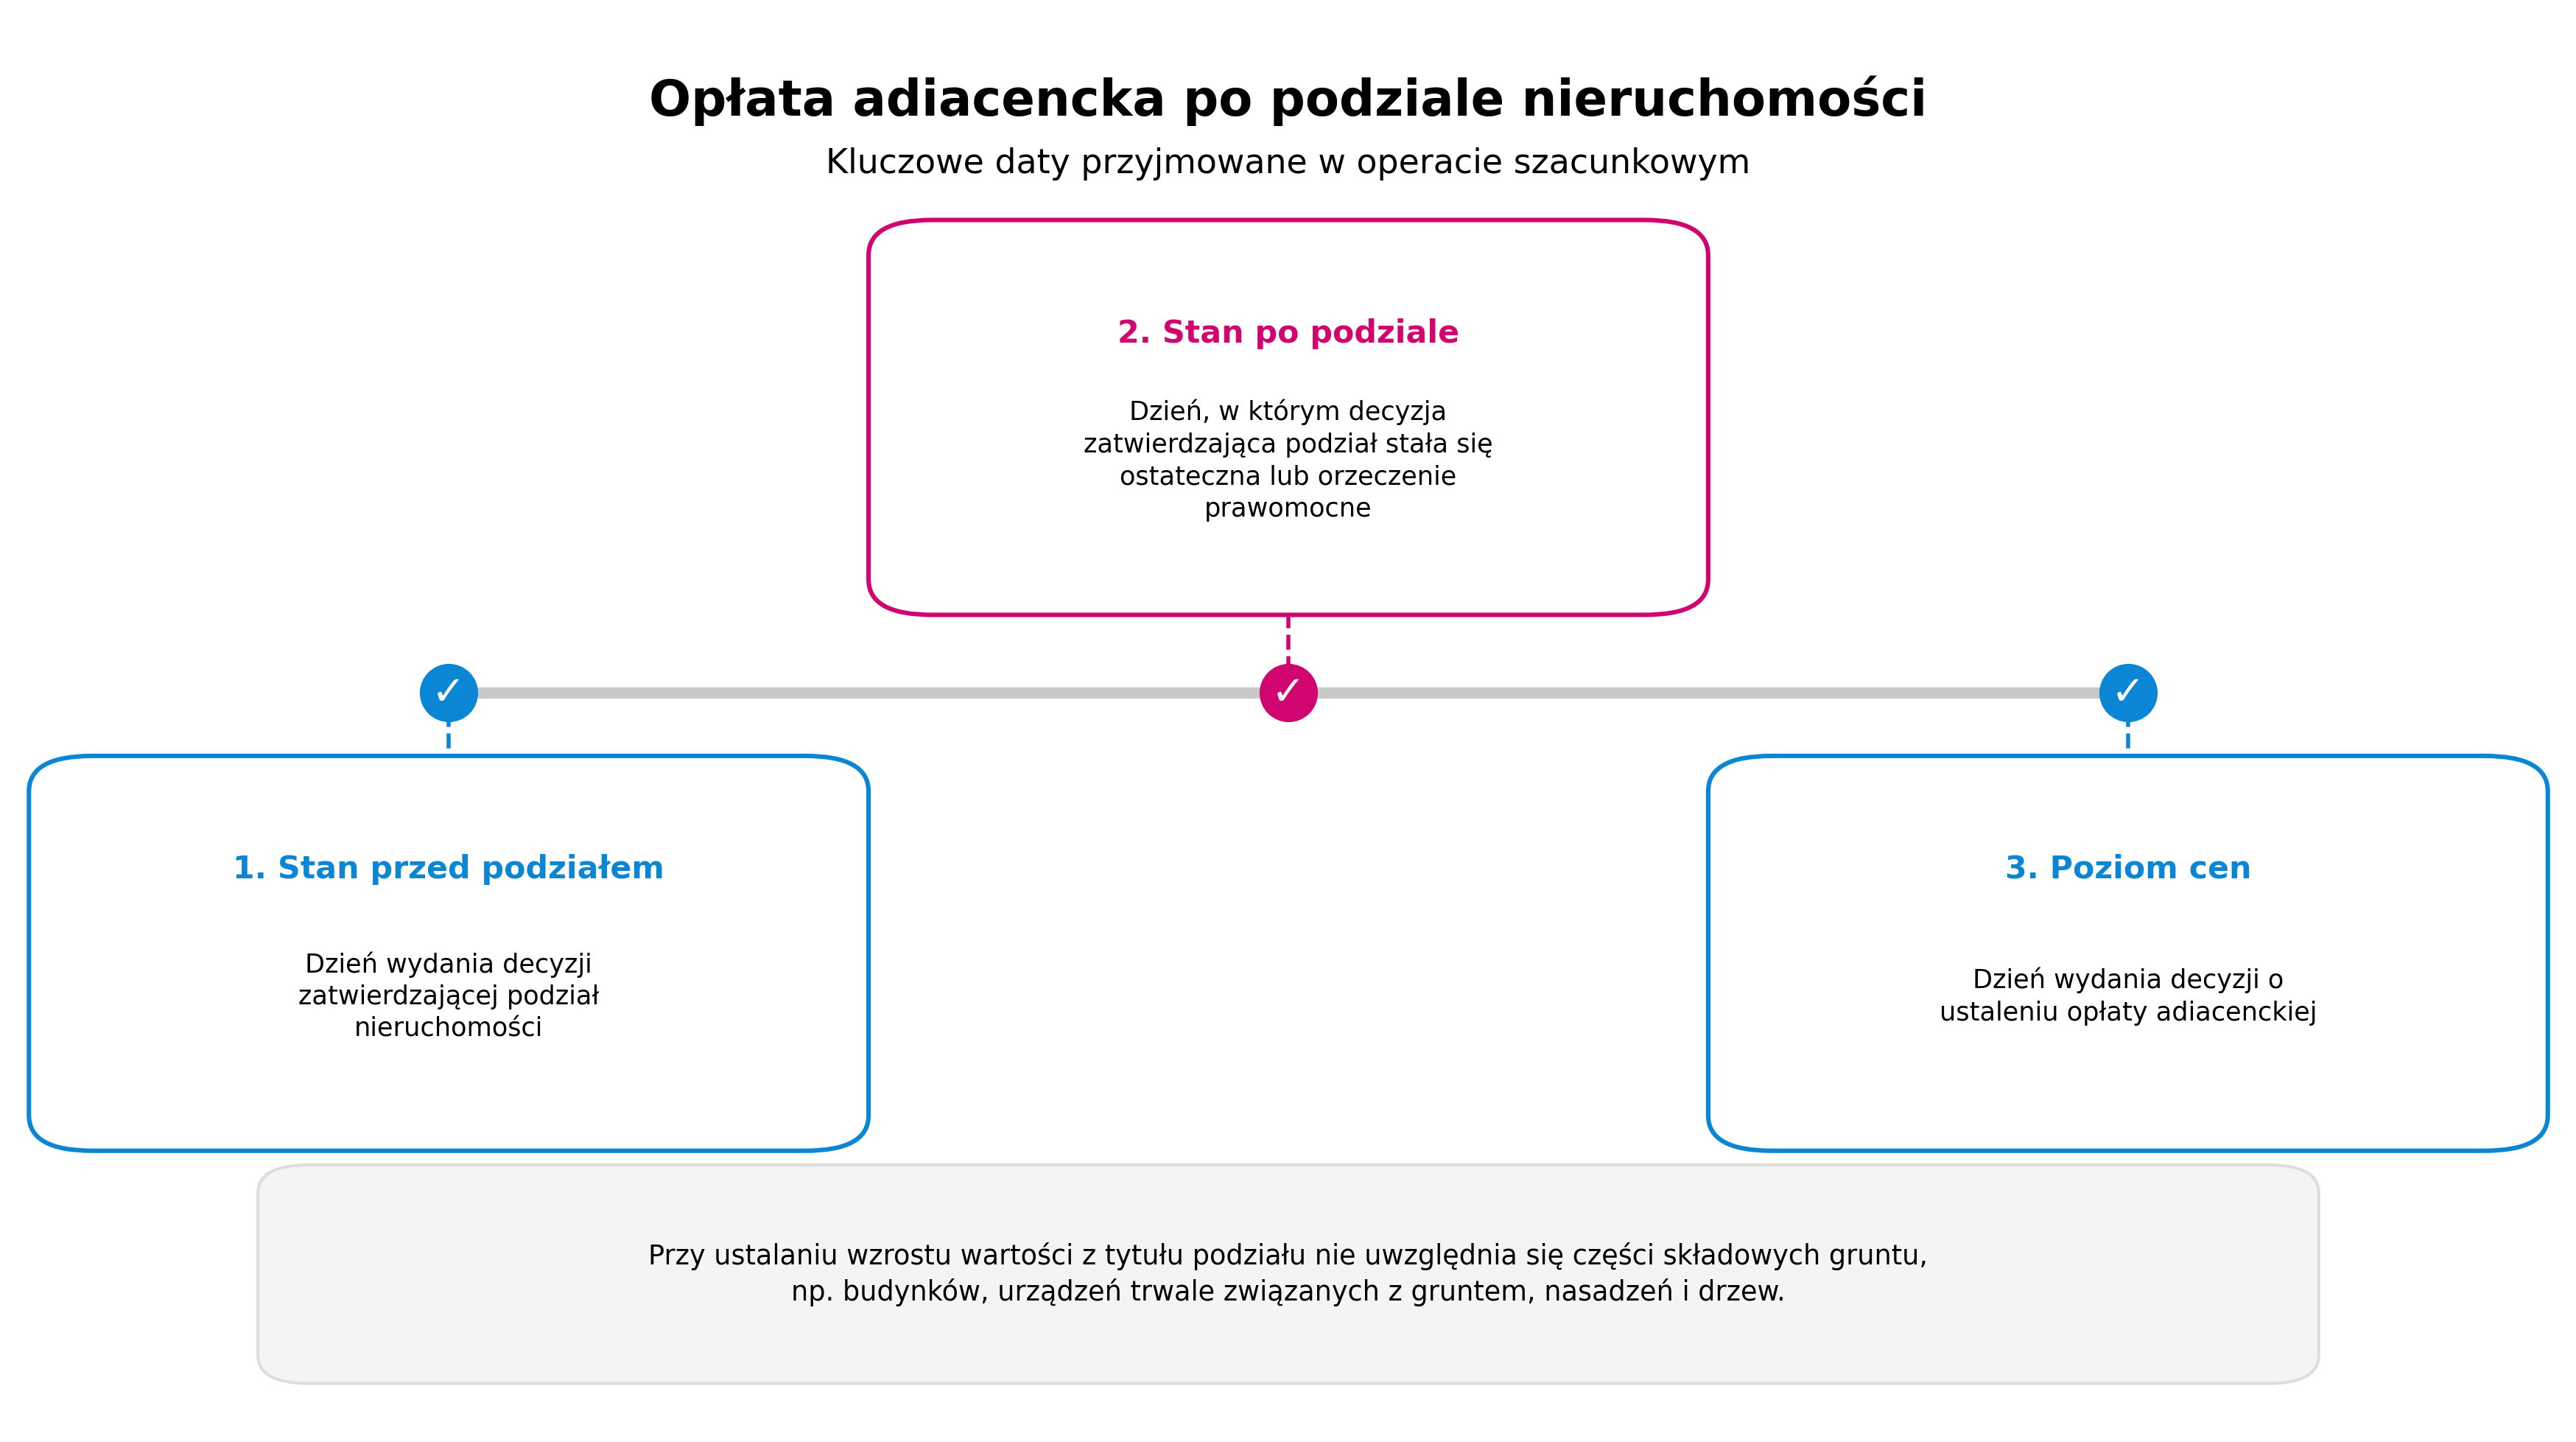
Najbardziej newralgicznym i najczęściej kontrolowanym aspektem profesjonalnego operatu szacunkowego sporządzanego celowo na potrzeby opłaty adiacenckiej z tytułu podziału nieruchomości jest skrupulatne przyjęcie obowiązujących dat determinujących wyceniany stan oraz poziomy cen. Przy sporządzaniu urzędowego operatu wartość nieruchomości przed podziałem i po jej podziale określa się zawsze według cen rynkowych notowanych dokładnie na dzień wydania oficjalnej decyzji o ustaleniu opłaty adiacenckiej.
Równie istotne jest prawidłowe zdefiniowanie momentów czasowych, z których rzeczoznawca przyjmuje badany stan nieruchomości. Stan nieruchomości przed podziałem przyjmuje się rygorystycznie na dzień wydania pierwotnej decyzji zatwierdzającej podział nieruchomości. Z kolei docelowy stan analizowanej nieruchomości po przeprowadzonym podziale przyjmuje się na dzień, w którym wydana decyzja zatwierdzająca podział stała się ostateczna albo orzeczenie o podziale stało się prawomocne. Tak precyzyjne rozgraniczenie zapobiega uwzględnianiu w wycenie zmian na gruncie, które mogłyby wystąpić pomiędzy uprawomocnieniem się samego podziału a dniem wydania docelowej decyzji opłatowej.
 Opłata adiencka po podziale nieruchomości
Wykluczenie części składowych gruntu z szacowania
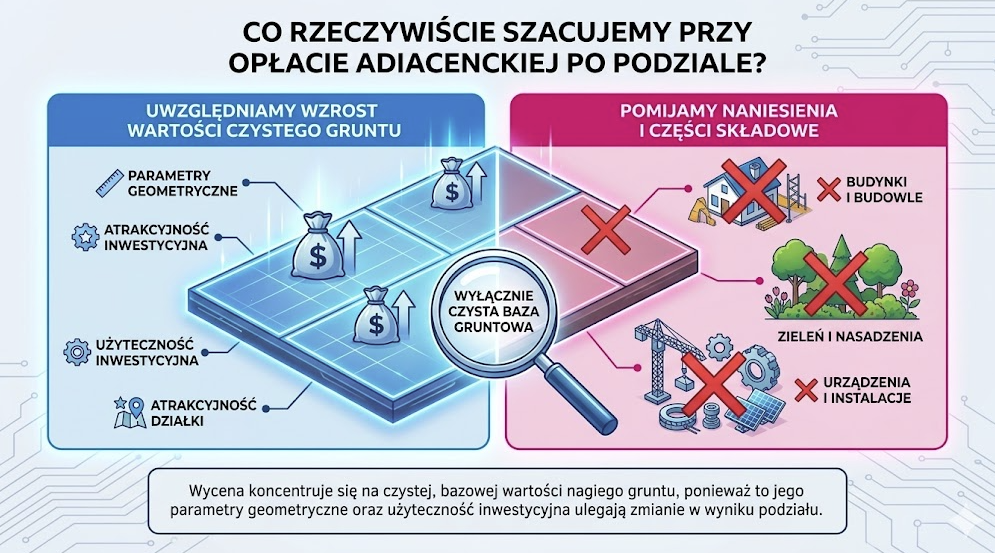
Fundamentem obiektywnej wyceny wzrostu wartości wynikającego wyłącznie z samego podziału jest skuteczna izolacja czynników zaburzających ten ekonomiczny obraz. Obowiązujące regulacje rygorystycznie nakazują, aby przy dokonywaniu określania wartości na państwowe potrzeby opłaty adiacenckiej w ogóle nie uwzględniać części składowych badanej nieruchomości. Oznacza to, że wynajęty rzeczoznawca majątkowy w obliczeniach pomija budynki, inne urządzenia trwale z gruntem powiązane oraz ewentualne nasadzenia i drzewa. Wycena koncentruje się wtedy na czystej, bazowej wartości nagiego gruntu, ponieważ to jego parametry geometryczne oraz użyteczność inwestycyjna ulegają widocznej zmianie w wyniku podziału. Podobna zasada braku uwzględniania wartości części składowych obowiązuje analogicznie przy urzędowym ustalaniu opłat adiacenckich z tytułu budowy urządzeń infrastruktury technicznej.
 Co rzeczywiście szacujemy przy opłacie adienckiej po podziale
Różnice metodologiczne przy scaleniu i podziale
Ustawodawca wyraźnie odróżnia procedurę zwykłego podziału geodezyjnego od kompleksowego postępowania o scalenie i podział. Przy określeniu wartości dla ustalenia opłaty z tytułu połączonego scalania i podziału poszczególnych nieruchomości, przyjmuje się inne ramy czasowe. W tych sprawach wartość przed scalaniem i podziałem określa się według stanu na dzień wejścia w życie uchwały o przystąpieniu do scalania i podziału oraz poziomu cen na dzień wejścia w życie uchwały o scalaniu i podziale. Wartość nowo przyznanych jednostek określa się według ich stanu i poziomu cen na dzień wejścia w życie ostatecznej uchwały o scalaniu i podziale. W przypadku działek ze scalenia uwzględnia się w kalkulacjach dodatkowo planowane do wybudowania publiczne urządzenia infrastruktury technicznej.
| Parametr wyceny w procedurze podziału | Data przyjęta do operatu szacunkowego |
| Stan nieruchomości przed podziałem | Dzień wydania decyzji zatwierdzającej podział nieruchomości |
| Stan nieruchomości po podziale | Dzień, w którym decyzja zatwierdzająca podział stała się ostateczna (lub orzeczenie prawomocne) |
| Poziom cen nieruchomości (przed i po) | Dzień wydania decyzji o ustaleniu opłaty adiacenckiej |
Podsumowanie procesów analitycznych
Określenie wzrostu wartości nieruchomości na skutek jej proceduralnie legalnego podziału to ogromne wyzwanie, wymagające od wykwalifikowanego rzeczoznawcy dogłębnej wiedzy oraz rygorystycznego trzymania się reżimu ustawowego. Proces ten zawsze opiera się na specyficznym ignorowaniu budowlanych części składowych wycenianego gruntu, bezpiecznym rozwarstwieniu dat dla precyzyjnego określenia stanu fizyczno-prawnego działek przed i po rozgraniczeniu, a zarazem na ujednoliconym określeniu poziomu cen z dnia wydania końcowej decyzji opłatowej. Wykluczenie budynków i naniesień gwarantuje stronom, że organy pobierają daninę od czystej wartości dodanej wygenerowanej podziałem. Skrupulatna realizacja podanych wytycznych w operacie szacunkowym stanowi pewną gwarancję, że wyliczona opłata będzie w pełni merytoryczna i absolutnie odporna na podważenia w żmudnych procesach odwoławczych.