2026-05-13 (aktualizacja: 2026-05-13)
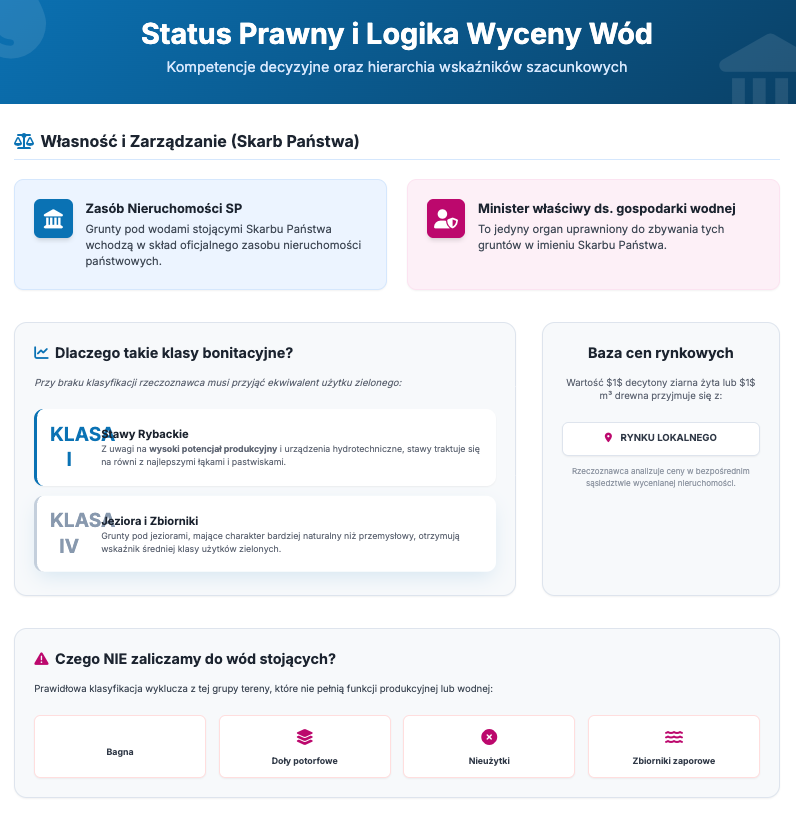
Wycena nieruchomości obejmujących grunty pokryte wodami stanowi jeden z bardziej złożonych obszarów praktyki rzeczoznawcy majątkowego. Specyfika tych terenów, uwarunkowania prawne oraz ograniczenia w dostępie do danych transakcyjnych sprawiają, że standardowe podejścia rynkowe często okazują się niewystarczające. Grunty pod śródlądowymi wodami stojącymi, o ile stanowią własność Skarbu Państwa, wchodzą w skład zasobu nieruchomości Skarbu Państwa. Prawo do ich zbywania przysługuje natomiast ministrowi właściwemu do spraw gospodarki wodnej. Aby rzetelnie przygotować operat szacunkowy dla jeziora czy stawu rybnego, niezbędne jest precyzyjne sklasyfikowanie przedmiotu wyceny oraz zastosowanie odpowiednich wskaźników szacunkowych, a w sytuacjach inwestycyjnych – również rzetelne rozliczenie nakładów rynkowych i kosztowych.
Definicje i klasyfikacja gruntów wodnych w procesie wyceny
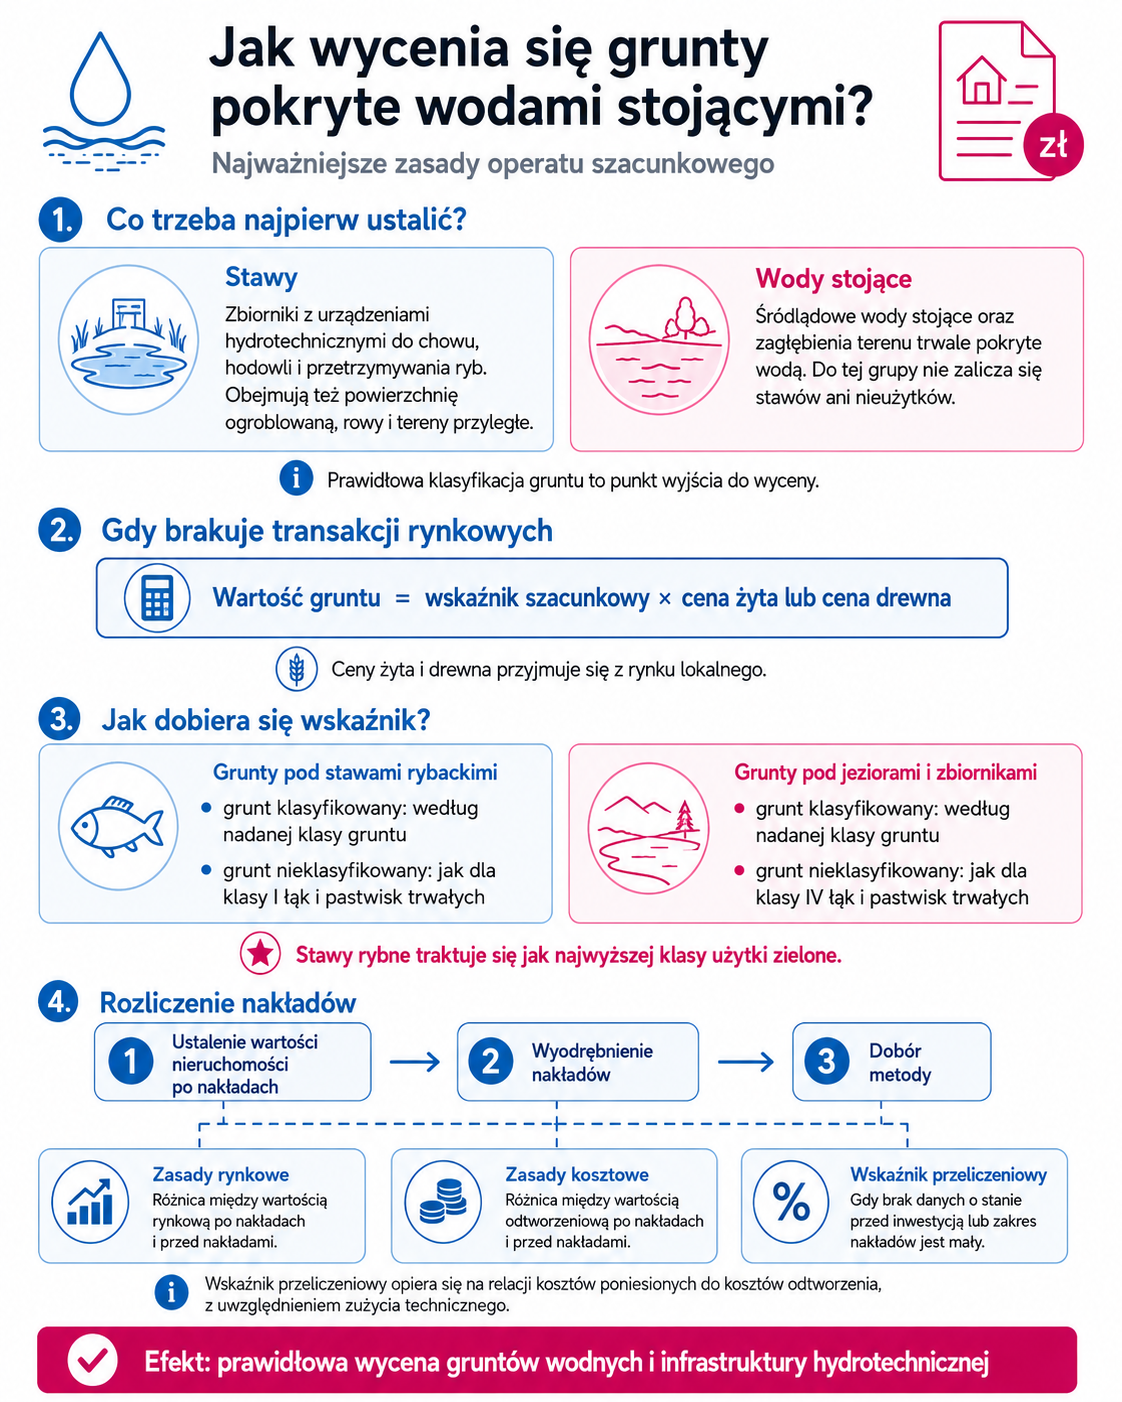
Punktem wyjścia do każdej wyceny jest prawidłowa identyfikacja rodzaju użytku gruntowego. W ewidencji gruntów wyraźnie oddziela się stawy od innych wód stojących. Do gruntów pod stawami zalicza się tereny pod zbiornikami wodnymi, które są wyposażone w urządzenia hydrotechniczne nadające się do chowu, hodowli i przetrzymywania ryb. Definicja ta obejmuje również powierzchnię ogroblowaną, system rowów oraz tereny przyległe należące do obiektu stawowego. Z tej kategorii wyklucza się jednak jeziora oraz zbiorniki zaporowe posiadające urządzenia do regulacji poziomu wód.
Z kolei grunty pod wodami powierzchniowymi stojącymi to tereny pokryte śródlądowymi wodami stojącymi oraz zagłębienia terenu powstałe w wyniku działalności człowieka, które są trwale pokryte wodami. Co istotne, do tej grupy nie zalicza się stawów ani obszarów sklasyfikowanych jako nieużytki, takie jak bagna czy doły potorfowe nienadające się do produkcji rybnej.
 Stan prawny i logika wyceny wód
Metoda wskaźników szacunkowych w wycenie gruntów pod wodami
W sytuacji, gdy na rynku lokalnym brakuje wiarygodnych transakcji rynkowych dotyczących wód stojących, rzeczoznawca majątkowy zobligowany jest do zastosowania metody wskaźników szacunkowych gruntów. Wartość gruntu w tym ujęciu stanowi iloczyn wskaźnika szacunkowego dla jednego hektara oraz ceny jednej decytony ziarna żyta lub ceny jednego metra sześciennego drewna. Cenę żyta i drewna zawsze przyjmuje się bezpośrednio z rynku lokalnego.
Wartości wskaźników różnią się w zależności od tego, czy wyceniany jest staw rybny, czy też jezioro, a także od faktu, czy dany grunt posiada nadaną klasę bonitacyjną.
| Rodzaj gruntu wodnego | Wskaźnik dla gruntów klasyfikowanych | Wskaźnik dla gruntów nieklasyfikowanych |
| Grunty pod stawami rybackimi | Przyjmuje się wskaźnik ustosunkowany do nadanej klasy gruntu. | Przyjmuje się wskaźnik jak dla klasy I łąk i pastwisk trwałych. |
| Grunty pod jeziorami i zbiornikami | Przyjmuje się wskaźnik ustosunkowany do nadanej klasy gruntu. | Przyjmuje się wskaźnik jak dla klasy IV łąk i pastwisk trwałych. |
Powyższe wytyczne gwarantują jednolitość podejścia w sytuacjach niedoboru danych analitycznych. Wskazują one również, że stawy rybne, z uwagi na swój produkcyjny charakter, traktowane są na równi z najwyższej klasy użytkami zielonymi.
 Jak wycenia się grunty pokryte wodami stojącymi?
Rozliczenie nakładów rynkowych i kosztowych w operacie
Częstym problemem przy wycenie obiektów takich jak stawy hodowlane jest konieczność oszacowania wartości poczynionych nakładów, na przykład na budowę grobli czy systemów doprowadzających wodę. Na potrzeby określenia wartości nakładów najpierw ustala się wartość nieruchomości łącznie z tymi inwestycjami. Następnie z tej kwoty wyodrębnia się poszczególne elementy, dzieląc je na te, których wartość określa się według zasad rynkowych, oraz te, wyceniane na zasadach kosztowych.
Wartość nakładów zawsze stanowi różnicę między wartością nieruchomości w stanie po ich dokonaniu, a wartością w stanie przed ich poczynieniem. Występują tu dwa odrębne reżimy analityczne:
- Zasady rynkowe: Wymagają określenia rynkowej wartości nieruchomości dla obu badanych stanów – przed nakładami i po nich.
- Zasady kosztowe: Opierają się na określeniu wartości odtworzeniowej nieruchomości dla ustalenia powstałej różnicy.
Jeżeli brakuje danych do ustalenia wartości nieruchomości przed dokonaniem inwestycji lub gdy zakres nakładów był na tyle mały, że nie uzasadnia standardowej procedury, wartość nakładów równa jest wartości nieruchomości po nakładach, pomniejszonej o wartość samego gruntu jako przedmiotu prawa własności, a następnie pomnożonej przez wskaźnik przeliczeniowy. Ten wskaźnik ustala się jako stosunek poniesionych kosztów (obliczonych dla lokalnych cen robót) do kosztów odtworzenia części składowych, z uwzględnieniem stopnia ich technicznego zużycia.
Podsumowanie
Przygotowanie operatu szacunkowego dla gruntów pokrytych wodami stojącymi wymaga wiedzy o systematyce prawnej. Kluczowe jest właściwe odróżnienie stawów od jezior oraz prawidłowe przyporządkowanie wskaźników szacunkowych w zależności od istniejącej lub brakującej klasyfikacji gleboznawczej. Zastosowanie odpowiednich metod umożliwia precyzyjne oszacowanie wartości. Dopełnieniem profesjonalnej wyceny jest rzetelne rozliczenie nakładów poniesionych na infrastrukturę hydrotechniczną, co gwarantuje pełną zgodność operatu z obowiązującymi standardami.