2026-05-13 (aktualizacja: 2026-05-13)
Prawidłowe ustalenie wartości nakładów na nieruchomościach komercyjnych stanowi fundament rzetelnego zarządzania majątkiem przedsiębiorstwa. W procesach związanych z określaniem wartości początkowej budowli na potrzeby amortyzacji podatkowej, kluczową rolę odgrywa rzeczoznawca majątkowy. Proces ten wymaga precyzyjnego rozróżnienia pomiędzy nakładami podnoszącymi wartość rynkową a kosztami odtworzenia substancji budowlanej. Zrozumienie mechanizmów szacowania wartości nakładów jest niezbędne dla każdego podmiotu gospodarczego dążącego do optymalizacji obciążeń fiskalnych przy jednoczesnym zachowaniu pełnej zgodności z procedurami wyceny. Wycena ta staje się punktem wyjścia do ustalenia bazy odpisów amortyzacyjnych, które w bezpośredni sposób wpływają na wynik finansowy i wysokość płaconych podatków.
Metody określania wartości nakładów rynkowych i kosztowych
W praktyce rzeczoznawczej wartość nakładów określa się jako wartość rynkową lub wartość odtworzeniową. Wybór odpowiedniej ścieżki zależy od specyfiki danej nieruchomości oraz celu, jakiemu ma służyć wycena. Wartość rynkową nakładów wyznacza się przede wszystkim jako różnicę pomiędzy wartością nieruchomości uwzględniającą te nakłady a jej wartością sprzed ich dokonania. Podejście to pozwala na obiektywne uchwycenie realnego wzrostu atrakcyjności rynkowej obiektu w oczach potencjalnych nabywców.
Zupełnie inaczej podchodzi się do szacowania w sytuacjach, gdy konieczne jest ustalenie wartości odtworzeniowej nakładów. W takim przypadku fundamentem obliczeń stają się koszty nabycia gruntów oraz koszty budowy lub montażu. Kluczowym elementem tej metodologii jest uwzględnienie stopnia zużycia technicznego. To właśnie ten parametr pozwala na realne spojrzenie na wartość budowli w konkretnym punkcie jej cyklu życia. Tego typu wyceny znajdują szerokie zastosowanie przy obiektach specjalistycznych, które nie posiadają bezpośrednich odpowiedników na rynku transakcyjnym, a ich wartość dla właściciela wynika z potencjału operacyjnego i kosztu ponownego wytworzenia.
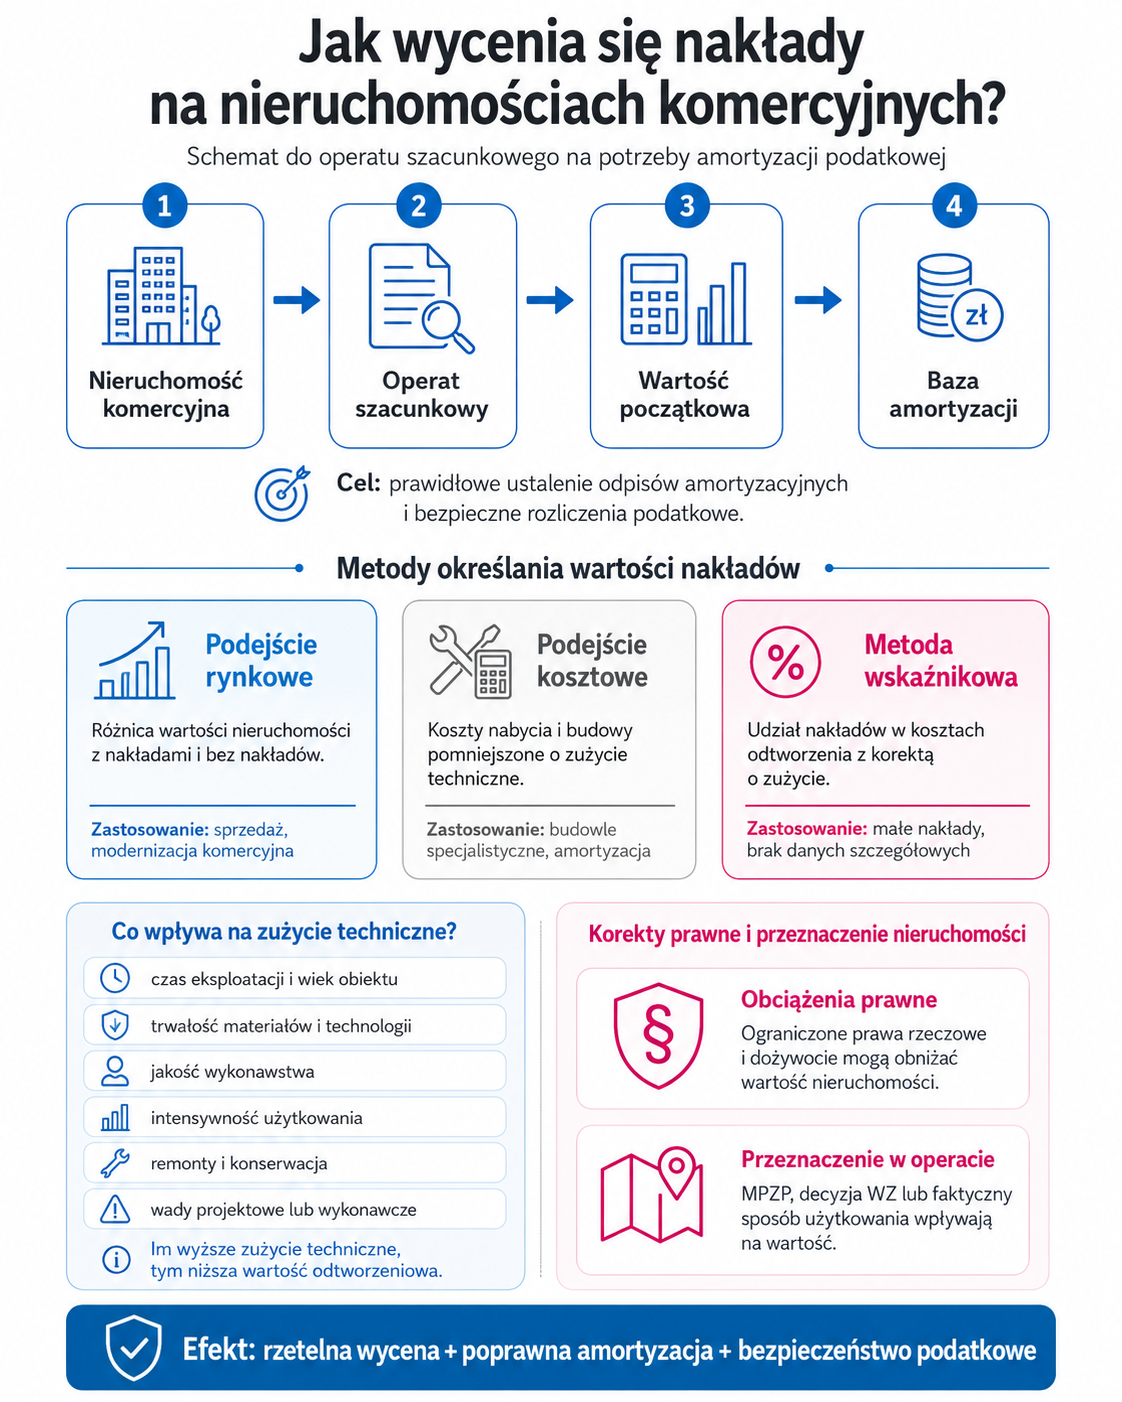 Jak wycenia się nakłady na nieruchomościach komercyjnych?
Analiza zużycia technicznego jako klucz do poprawnej amortyzacji
Określenie stopnia zużycia technicznego jest jednym z najbardziej odpowiedzialnych zadań w procesie tworzenia operatu szacunkowego dla celów podatkowych. Zużycie to nie wynika jedynie z upływu lat, ale jest wypadkową szeregu czynników, które rzeczoznawca musi poddać wnikliwej analizie. Prawidłowa ocena tego parametru ma bezpośrednie przełożenie na wysokość bazy amortyzacyjnej. Do najważniejszych elementów determinujących fizyczne starzenie się budowli należą:
czas eksploatacji oraz wiek obiektu liczony od momentu oddania do użytku;
- trwałość zastosowanych materiałów konstrukcyjnych i rozwiązań technologicznych;
- jakość wykonawstwa robót budowlano-montażowych na etapie inwestycyjnym;
- intensywność i warunki bieżącej eksploatacji nieruchomości;
- systematyczność i jakość prowadzonej gospodarki remontowej oraz konserwacji;
- występowanie wad projektowych lub ujawnionych usterek wykonawczych.
Rzetelna analiza tych czynników pozwala na wyeliminowanie błędów w szacowaniu wartości początkowej, co chroni przedsiębiorstwo przed ryzykiem zaniżenia lub zawyżenia odpisów amortyzacyjnych. W przypadku, gdy nakłady mają charakter ograniczony lub brakuje danych o kosztach szczegółowych, stosuje się wskaźnik przeliczeniowy, będący stosunkiem nakładów na wybudowanie do kosztów odtworzenia, przy zachowaniu korekty o zużycie techniczne.
Wpływ ograniczonych praw rzeczowych na wartość nieruchomości
Podczas szacowania wartości nieruchomości na potrzeby odszkodowań czy ustalania bazy podatkowej, nie można pominąć obciążeń prawnych. Jeżeli nieruchomość jest obciążona ograniczonymi prawami rzeczowymi, rzeczoznawca musi ocenić, czy i w jakim stopniu wpływają one na zmianę jej wartości. Wartość nieruchomości obciążonej pomniejsza się o kwotę odpowiadającą wartości danego prawa. Kwota ta jest równa zmianie wartości nieruchomości spowodowanej następstwami ustanowienia tego prawa.
Szczególnym przypadkiem jest obciążenie prawem dożywocia, które rzeczoznawca ma obowiązek uwzględnić w procesie wyceny. Precyzyjne wyliczenie wpływu tych obciążeń na wartość końcową jest niezbędne dla zapewnienia ekwiwalentności odszkodowań oraz poprawności rozliczeń majątkowych. Każdy parametr prawny musi zostać odniesiony do stanu faktycznego i rynkowego, co gwarantuje spójność operatu szacunkowego z rzeczywistą sytuacją ekonomiczną obiektu.
| Rodzaj podejścia do wyceny | Metodologia ustalania wartości | Główne zastosowanie |
| Podejście Rynkowe | Różnica wartości nieruchomości z nakładami i bez nakładów | Sprzedaż, modernizacja komercyjna |
| Podejście Kosztowe | Koszty nabycia i budowy pomniejszone o zużycie techniczne | Budowle specjalistyczne, amortyzacja |
| Metoda Wskaźnikowa | Stosunek nakładów do kosztów odtworzenia ze zużyciem | Małe nakłady, brak danych szczegółowych |
| Korekta Prawna | Pomniejszenie o wartość ograniczonych praw rzeczowych | Odszkodowania, wywłaszczenia |
Znaczenie przeznaczenia nieruchomości w operacie szacunkowym
Podstawą każdego procesu wyceny, niezależnie od tego, czy celem jest amortyzacja, czy odszkodowanie, jest określenie przeznaczenia nieruchomości. Rzeczoznawca majątkowy opiera się w tym zakresie na ustaleniach miejscowego planu zagospodarowania przestrzennego. W przypadku jego braku pod uwagę bierze się przeznaczenie wynikające z decyzji o warunkach zabudowy i zagospodarowania terenu lub faktyczny sposób użytkowania nieruchomości.
To właśnie przeznaczenie terenu determinuje potencjalny dochód, jaki można osiągnąć z nieruchomości, a co za tym idzie – wpływa na jej wartość rynkową i odtworzeniową. Przy stosowaniu podejścia dochodowego, szczególnie w przypadku obiektów wpisanych do rejestru zabytków, uwzględnia się nie tylko cechy materialne, ale i niematerialne, takie jak wartość historyczna czy unikalny charakter. Wszystkie te elementy muszą zostać spięte klamrą rzetelnej analizy rynkowej, aby operat szacunkowy mógł służyć jako niepodważalny dokument w obrocie prawnym i podatkowym.
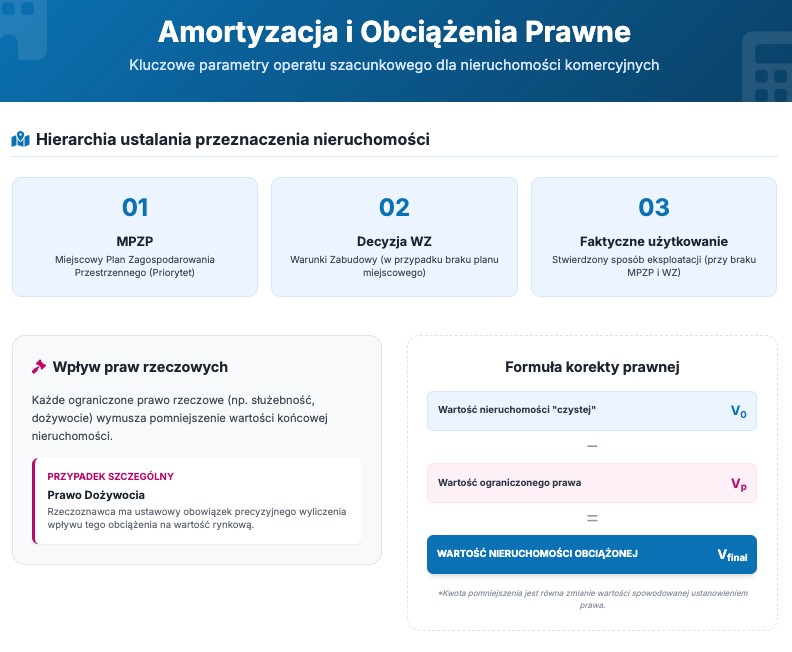 Amortyzacja i obciążenia prawne
Podsumowanie
Wycena nakładów i budowli na potrzeby amortyzacji podatkowej to proces wymagający połączenia wiedzy technicznej z dogłębną analizą rynku. Rzeczoznawca majątkowy, stosując precyzyjne metody szacowania wartości rynkowej lub odtworzeniowej, dostarcza przedsiębiorstwu dane niezbędne do prawidłowego ustalenia wartości początkowej aktywów. Kluczowe znaczenie ma tu rzetelna ocena zużycia technicznego oraz uwzględnienie obciążeń prawnych, takich jak ograniczone prawa rzeczowe. Dzięki temu operat szacunkowy staje się wiarygodnym instrumentem, który pozwala na optymalne zarządzanie kosztami podatkowymi przy zachowaniu najwyższych standardów profesjonalizmu i bezpieczeństwa prawnego.